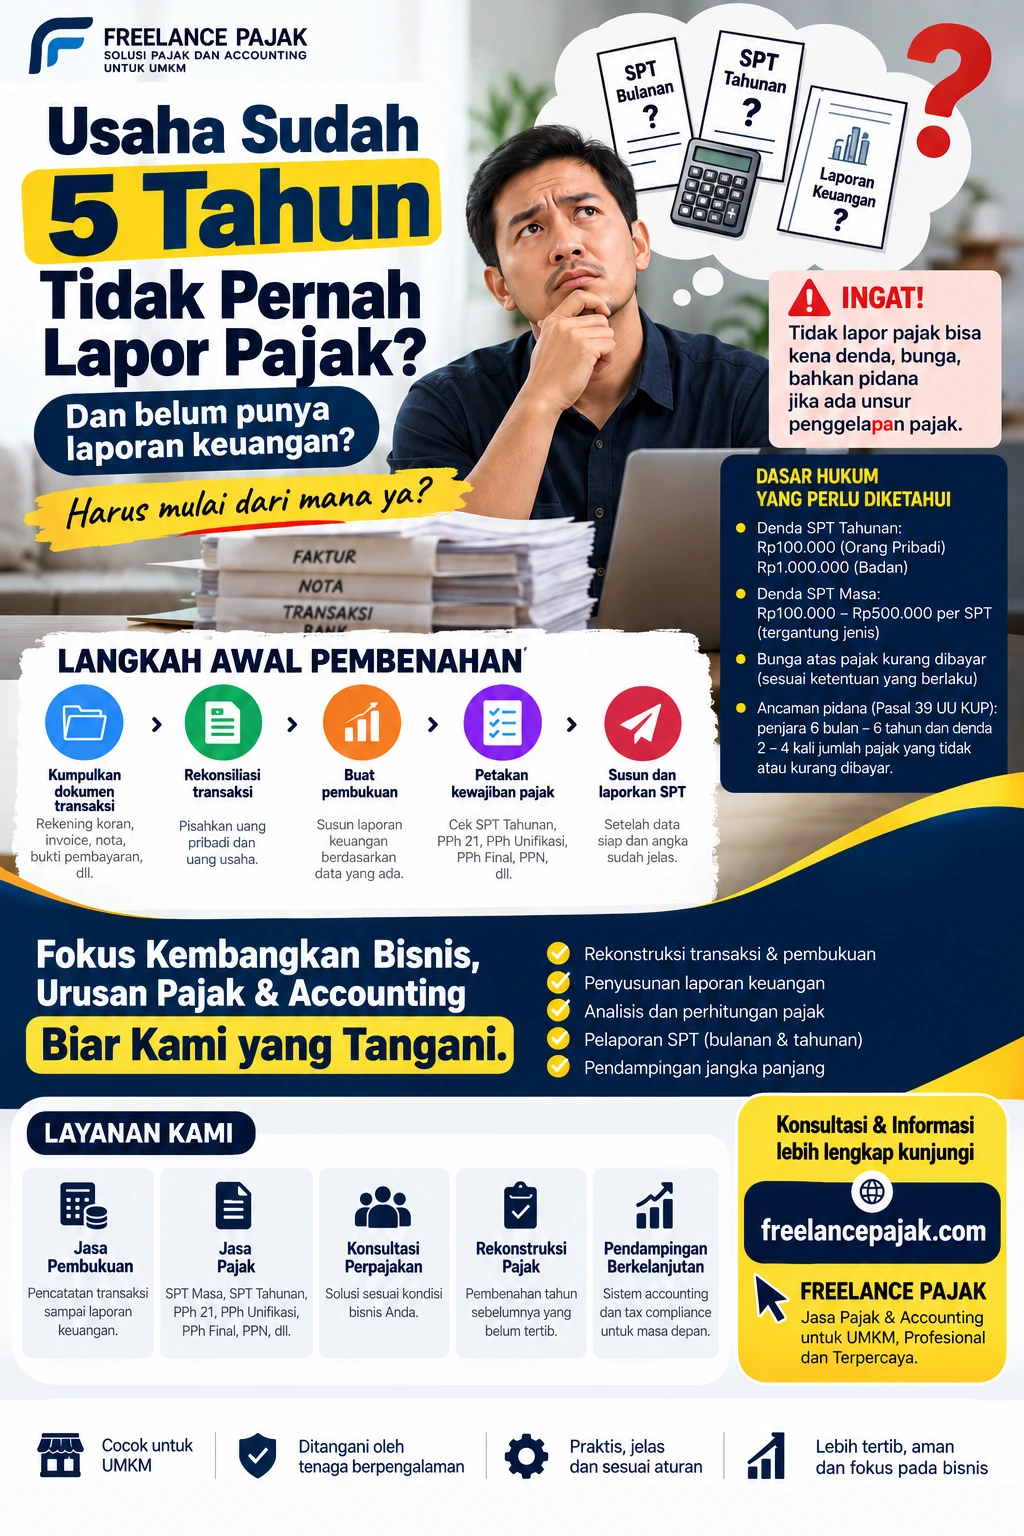
Usaha Sudah 5 Tahun Tidak Pernah Lapor Pajak dan Belum Punya Laporan Keuangan, Harus Mulai dari Mana?
“Pak, usaha saya sudah berjalan sekitar 5 tahun. Selama ini saya belum pernah lapor pajak bulanan, SPT Tahunan juga belum pernah, dan laporan keuangan pun tidak ada. Sekarang saya mulai khawatir. Harus mulai dari mana?”
Pertanyaan seperti ini cukup sering muncul dari pelaku UMKM.
Biasanya bukan karena pemilik usaha sengaja ingin menghindari pajak. Banyak yang sejak awal fokusnya hanya bagaimana usaha bisa berjalan: mencari pelanggan, membayar karyawan, membeli barang, membayar sewa, dan menjaga cash flow.
Masalah pajak akhirnya tertunda dari bulan ke bulan.
Tahu-tahu sudah 3 tahun, 5 tahun, bahkan lebih.
Kalau kondisi seperti ini terjadi pada usaha Anda, jangan langsung panik dan jangan juga semakin menunda.
Yang paling penting adalah mulai melakukan pemetaan kondisi usaha terlebih dahulu, kemudian melakukan pembenahan pembukuan dan kewajiban pajaknya secara sistematis.
Jangan Langsung Asal Lapor
Kesalahan yang sering terjadi ketika pemilik usaha sadar bahwa pajaknya belum pernah dilaporkan adalah langsung membuka sistem pajak dan mencoba mengisi SPT tanpa mengetahui angka sebenarnya.
Padahal, kalau selama lima tahun tidak ada pembukuan, persoalannya bukan sekadar “belum lapor pajak”.
Ada beberapa pertanyaan yang harus dijawab terlebih dahulu:
- Berapa sebenarnya omzet usaha setiap tahun?
- Berapa biaya operasionalnya?
- Berapa keuntungan sebenarnya?
- Apakah ada transaksi melalui rekening pribadi?
- Apakah ada rekening perusahaan?
- Apakah mempunyai karyawan?
- Apakah ada pembayaran gaji?
- Apakah pernah membayar jasa kepada pihak lain?
- Apakah pernah melakukan transaksi sewa?
- Apakah ada pembelian barang?
- Apakah usaha sudah atau seharusnya menjadi PKP?
- Apakah ada pajak yang seharusnya dipotong atau dipungut?
- Apakah selama ini ada pajak yang sebenarnya sudah dibayar tetapi belum dilaporkan?
- Apakah ada aset usaha yang belum tercatat?
Jadi, langkah pertama bukan langsung membuat SPT.
Langkah pertama adalah mencari tahu kondisi sebenarnya.
Mulai dari Mana Kalau Sudah 5 Tahun Tidak Tertib Pajak?
Secara sederhana, saya biasanya menyarankan pemilik usaha membaginya menjadi beberapa tahap.
1. Kumpulkan seluruh data usaha
Jangan mencari data hanya dari satu sumber.
Kumpulkan sebanyak mungkin dokumen yang masih tersedia, misalnya:
- Rekening koran bank;
- Mutasi rekening;
- Invoice penjualan;
- Nota pembelian;
- Bukti pembayaran;
- Data gaji karyawan;
- Kontrak dengan pelanggan;
- Perjanjian sewa;
- Bukti pembayaran sewa;
- Bukti potong pajak;
- Faktur pajak;
- Data aset;
- Data utang;
- Data piutang;
- Data supplier;
- Data pelanggan;
- SPT atau bukti lapor yang pernah dilakukan;
- Bukti pembayaran pajak;
- Data NPWP/NIK dan administrasi perpajakan.
Kalau dokumen lengkap, pekerjaan akan jauh lebih mudah.
Kalau dokumen tidak lengkap, bukan berarti tidak bisa dikerjakan.
Rekening koran, mutasi bank, invoice, dan bukti transaksi yang masih tersedia dapat digunakan untuk membantu melakukan rekonstruksi transaksi usaha.
2. Pisahkan Uang Pribadi dan Uang Usaha
Ini salah satu masalah yang paling sering ditemukan pada UMKM.
Contohnya:
Pemilik mempunyai rekening pribadi.
Semua transaksi usaha masuk ke rekening tersebut.
Pelanggan transfer ke rekening pribadi.
Pemilik kemudian menggunakan uang tersebut untuk membayar supplier.
Sebagian digunakan untuk kebutuhan rumah tangga.
Sebagian ditarik tunai.
Kalau tidak dicatat dengan benar, akhirnya tidak jelas:
Mana omzet usaha, mana uang pribadi, mana modal, dan mana pengambilan pribadi.
Padahal, pencatatan yang benar sangat penting untuk menentukan kondisi keuangan dan kewajiban pajak.
Karena itu, dalam proses pembenahan, transaksi perlu diklasifikasikan satu per satu.
Misalnya:
| Transaksi | Kemungkinan Klasifikasi |
|---|---|
| Transfer dari pelanggan | Penjualan/Pendapatan |
| Transfer ke supplier | Pembelian/Beban |
| Transfer ke rekening pribadi pemilik | Prive/Pengambilan |
| Setoran uang pemilik | Modal |
| Pembayaran gaji | Beban Gaji |
| Pembayaran sewa kantor | Beban Sewa |
| Pembelian laptop usaha | Aset |
| Pembayaran cicilan pinjaman | Utang/Arus Kas |
| Transfer antar rekening usaha | Mutasi internal |
Jangan langsung menganggap semua uang masuk sebagai omzet.
Itulah mengapa rekonsiliasi transaksi menjadi bagian penting dalam proses pembenahan.
3. Buat Rekonstruksi Laporan Keuangan
Kalau selama lima tahun tidak pernah mempunyai laporan keuangan, maka laporan keuangan perlu disusun berdasarkan data yang tersedia.
Minimal, perusahaan perlu mulai membangun:
- Chart of Accounts (COA);
- Daftar transaksi;
- Jurnal;
- Buku besar;
- Neraca saldo;
- Laporan laba rugi;
- Neraca/posisi keuangan;
- Daftar aset dan penyusutan;
- Arus kas;
- Catatan atas laporan keuangan bila diperlukan.
Tujuannya bukan sekadar supaya terlihat “punya laporan keuangan”.
Tujuan utamanya adalah mengetahui kondisi bisnis yang sebenarnya.
Misalnya selama ini pemilik merasa:
“Omzet saya sekitar Rp3 miliar setahun, berarti pajaknya pasti besar.”
Belum tentu.
Kita perlu melihat bagaimana struktur biaya, laba, jenis usaha, status perpajakan, dan ketentuan pajak yang berlaku pada masing-masing tahun pajak.
Sebaliknya, jangan juga beranggapan:
“Saya tidak punya laporan keuangan berarti pajaknya nol.”
Itu juga tidak tepat.
BACA JUGA : Paket Jasa Accounting & Pajak UMKM: Solusi Hemat dan Bebas Denda untuk Bisnis Anda
4. Buat Matriks Kewajiban Pajak per Tahun
Setelah transaksi dan laporan keuangan mulai direkonstruksi, buatlah tax compliance matrix.
Contohnya:
| Tahun | SPT Tahunan | PPh 21 | PPh Unifikasi | PPh Final | PPN | Status |
|---|---|---|---|---|---|---|
| 2021 | Belum | Belum | Belum | Belum | Cek | Rekonstruksi |
| 2022 | Belum | Belum | Belum | Belum | Cek | Rekonstruksi |
| 2023 | Belum | Belum | Belum | Belum | Cek | Rekonstruksi |
| 2024 | Belum | Belum | Belum | Belum | Cek | Rekonstruksi |
| 2025 | Belum | Belum | Belum | Belum | Cek | Rekonstruksi |
Kemudian setiap kolom diperiksa berdasarkan transaksi sebenarnya.
Ini jauh lebih aman daripada langsung membuat SPT tanpa mengetahui kewajiban yang seharusnya dilaporkan.
5. Periksa Apakah Ada Pajak yang Seharusnya Dipotong atau Dipungut
Misalnya perusahaan mempunyai karyawan.
Maka perlu diperiksa apakah terdapat kewajiban terkait PPh Pasal 21.
Kalau perusahaan membayar jasa kepada pihak lain, perlu diperiksa apakah transaksi tersebut mempunyai kewajiban pemotongan pajak.
Kalau perusahaan melakukan transaksi sewa, perlu diperiksa perlakuan pajaknya.
Kalau perusahaan melakukan transaksi barang/jasa yang berkaitan dengan PPN, perlu diperiksa status PKP dan kewajiban PPN-nya.
Dengan kata lain:
Jangan hanya melihat omzet. Lihat seluruh transaksi.
6. Baru Kemudian Susun dan Laporkan SPT
Setelah data transaksi, pembukuan, dan kewajiban pajak dianalisis, barulah dilakukan penyusunan SPT.
Ini penting karena SPT bukan sekadar formalitas.
SPT pada dasarnya merupakan sarana bagi Wajib Pajak untuk melaporkan penghitungan dan/atau pembayaran pajak, objek pajak dan bukan objek pajak, serta harta dan kewajiban sesuai ketentuan perpajakan.
Jadi angka dalam SPT seharusnya mempunyai dasar.
Kalau ditanya:
“Omzet ini dari mana?”
Ada rekonsiliasinya.
Kalau ditanya:
“Biaya ini berdasarkan apa?”
Ada dokumennya.
Kalau ditanya:
“Kenapa laba tahun ini sekian?”
Ada laporan keuangannya.
Inilah pentingnya pembukuan sebelum melakukan pembenahan pajak.
Bagaimana dengan Denda karena Sudah Terlambat?
Ini yang biasanya paling membuat pemilik usaha khawatir.
Secara umum, keterlambatan penyampaian SPT dapat menimbulkan sanksi administrasi.
Untuk SPT Tahunan, ketentuan denda berbeda antara Wajib Pajak Orang Pribadi dan Badan. DJP menjelaskan denda keterlambatan SPT Tahunan sebesar Rp100.000 untuk Wajib Pajak Orang Pribadi dan Rp1.000.000 untuk Wajib Pajak Badan.
Untuk SPT Masa, besarnya denda juga bergantung pada jenis SPT. Data DJP antara lain mencantumkan denda keterlambatan SPT Masa tertentu sebesar Rp100.000 atau Rp500.000 per SPT, sesuai jenis kewajibannya.
Selain denda pelaporan, apabila ternyata terdapat pajak yang kurang dibayar, dapat muncul sanksi administrasi berupa bunga sesuai ketentuan perpajakan yang berlaku. DJP menjelaskan bahwa bunga dapat dikenakan antara lain atas keterlambatan pembayaran atau pembetulan SPT yang menyebabkan pajak kurang dibayar.
Artinya, jangan menghitung risiko hanya dari jumlah denda SPT.
Yang perlu dihitung adalah:
Pajak pokok + sanksi administrasi + kewajiban pemotongan/pemungutan + kewajiban lainnya yang ternyata muncul dari hasil rekonstruksi.
BACA JUGA : Analisa Bisnis dari Segi Perpajakan: Cara Mengetahui Apakah Bisnis Anda Sehat atau Berisiko Pajak
Apakah Tidak Lapor Pajak Bisa Dipidana?
Ini bagian yang harus dipahami dengan hati-hati.
Tidak setiap keterlambatan otomatis berarti penggelapan pajak atau langsung masuk ranah pidana.
UU KUP membedakan antara persoalan administrasi dan tindak pidana perpajakan.
Dalam konteks pidana, salah satu ketentuan penting adalah Pasal 39 UU KUP yang mengatur perbuatan yang dilakukan dengan sengaja, antara lain tidak menyampaikan SPT atau menyampaikan SPT/keterangan yang tidak benar atau tidak lengkap sehingga dapat menimbulkan kerugian pada pendapatan negara.
Untuk perbuatan tertentu berdasarkan Pasal 39 ayat (1) huruf tertentu, ancaman pidananya dapat berupa penjara paling singkat 6 bulan dan paling lama 6 tahun serta denda paling sedikit 2 kali dan paling banyak 4 kali jumlah pajak yang tidak atau kurang dibayar.
Karena itu, istilah “penggelapan pajak” jangan digunakan sembarangan.
Usaha yang selama lima tahun tidak tertib administrasi harus terlebih dahulu dilihat faktanya:
- Apakah memang tidak tahu?
- Apakah lalai?
- Apakah ada pajak yang sudah dipotong tetapi tidak disetor?
- Apakah ada transaksi yang sengaja disembunyikan?
- Apakah ada SPT yang sengaja dibuat tidak benar?
- Apakah ada dokumen atau pembukuan yang dipalsukan?
- Apakah terdapat kerugian pada pendapatan negara?
Fakta-fakta tersebut sangat penting untuk menentukan bagaimana persoalannya harus ditangani.
DJP sendiri dalam praktik penegakan hukum menjelaskan bahwa proses pidana perpajakan merupakan ranah serius, dan dalam kasus tertentu terdapat mekanisme penghentian penyidikan setelah persyaratan pembayaran tertentu dipenuhi sesuai ketentuan Pasal 44B UU KUP.
Jadi, jangan menunggu sampai mendapatkan pemeriksaan atau proses hukum baru mulai membenahi administrasi.
Lebih baik melakukan pembenahan secara sukarela dan terukur sejak sekarang.
Contoh Kasus: Usaha Sudah Berjalan 5 Tahun
Misalnya ada sebuah usaha jasa.
Usaha berdiri tahun 2021.
Pemilik mengatakan:
“Saya tidak pernah membuat laporan keuangan. Semua transaksi menggunakan rekening pribadi. Omzet kira-kira Rp200–300 juta per bulan.”
Selama lima tahun:
- Tidak ada laporan laba rugi.
- Tidak ada neraca.
- Tidak ada jurnal.
- Tidak ada rekonsiliasi bank.
- SPT Tahunan belum dilaporkan.
- PPh karyawan belum pernah ditangani.
- Beberapa transaksi jasa juga belum dianalisis kewajiban pemotongannya.
Apa yang sebaiknya dilakukan?
Tahap pertama: jangan langsung panik
Kumpulkan rekening koran dan dokumen transaksi dari tahun pertama sampai tahun terakhir yang akan dibenahi.
Tahap kedua: lakukan rekonsiliasi bank
Semua transaksi bank diklasifikasikan.
Contohnya:
Total uang masuk Rp3 miliar
Belum tentu seluruhnya merupakan omzet.
Setelah ditelusuri:
- Rp2,4 miliar = penerimaan pelanggan;
- Rp300 juta = transfer antar rekening;
- Rp200 juta = pinjaman;
- Rp100 juta = setoran modal.
Maka omzet yang perlu dianalisis bukan otomatis Rp3 miliar.
Tahap ketiga: susun laporan keuangan
Dari transaksi tersebut dibuat pembukuan.
Kemudian diketahui misalnya:
Pendapatan: Rp2,4 miliar
Beban: Rp1,9 miliar
Laba sebelum pajak: Rp500 juta
Angka tersebut kemudian dianalisis dengan ketentuan perpajakan yang berlaku untuk jenis usaha dan tahun pajak terkait.
Tahap keempat: hitung kewajiban pajak
Baru setelah itu dilakukan pemeriksaan terhadap kewajiban:
- SPT Tahunan;
- PPh 21;
- PPh Unifikasi;
- PPh Final apabila relevan;
- PPN apabila relevan;
- serta kewajiban perpajakan lainnya.
Tahap kelima: buat daftar prioritas
Tidak harus semuanya dikerjakan secara acak.
Buat daftar:
Tahun → Jenis pajak → Transaksi → Pajak terutang → Sanksi → Status pelaporan → Status pembayaran → Dokumen pendukung.
Dengan cara ini, masalah yang tadinya terlihat seperti “gunung” menjadi pekerjaan yang bisa dikerjakan satu per satu.
BACA JUGA: Bingung Pilih PT, CV, PT Perorangan atau Perseorangan? Ini Solusi Terbaik untuk Usaha Anda
Jangan Menunggu Sampai Mendapat Surat dari Pajak
Salah satu kesalahan terbesar adalah berpikir:
“Nanti saja dibetulkan kalau sudah ada surat dari kantor pajak.”
Justru ketika sudah mendapatkan surat seperti SP2DK, surat pemeriksaan, atau surat lainnya, posisi dan ruang gerak administrasi sudah berbeda.
Kalau data usaha sejak sekarang mulai dibenahi, pemilik mempunyai kesempatan untuk mengetahui:
“Sebenarnya masalah saya ada di mana?”
Bukan sekadar:
“Berapa denda saya?”
Karena tujuan pembenahan pajak seharusnya bukan hanya menghindari denda.
Tujuan akhirnya adalah membuat bisnis menjadi lebih tertib, lebih transparan, dan lebih mudah dikontrol.
Jadi, Kalau Usaha Saya Sudah 5 Tahun Tidak Lapor Pajak, Apa yang Harus Dilakukan?
Kalau saya sederhanakan, urutannya seperti ini:
1. Kumpulkan dokumen
↓
2. Rekonsiliasi rekening bank
↓
3. Pisahkan transaksi bisnis dan pribadi
↓
4. Buat COA dan klasifikasi transaksi
↓
5. Rekonstruksi pembukuan
↓
6. Susun laporan keuangan
↓
7. Petakan kewajiban pajak per tahun
↓
8. Hitung pajak yang seharusnya terutang
↓
9. Hitung potensi sanksi administrasi
↓
10. Siapkan dan laporkan SPT
↓
11. Buat sistem accounting & tax compliance untuk tahun berjalan
Dengan demikian, masalah lima tahun yang lalu tidak terus berulang menjadi masalah enam, tujuh, atau delapan tahun.
Jangan Hanya Membereskan Masa Lalu, Bangun Sistem untuk Masa Depan
Ini juga sangat penting.
Banyak pemilik usaha sudah membayar konsultan untuk membereskan pajak tahun-tahun sebelumnya.
Tetapi setelah selesai, tahun berikutnya kembali berantakan.
Akhirnya beberapa tahun kemudian harus melakukan rekonstruksi lagi.
Idealnya, setelah pembenahan selesai, bisnis mempunyai sistem rutin:
Transaksi → Pembukuan → Laporan Keuangan → Perhitungan Pajak → Pelaporan → Arsip Dokumen.
Dengan sistem seperti ini, pemilik usaha tidak perlu setiap tahun bertanya:
“Pak, pajak saya bagaimana?”
Karena kondisi keuangan dan perpajakannya sudah dapat dipantau secara berkala.
Freelance Pajak Membantu Mulai dari Nol
Kalau kondisi usaha Anda saat ini seperti:
“Sudah berjalan beberapa tahun, tetapi pembukuan belum ada dan pajak belum tertib,”
Anda tidak harus membereskan semuanya sendirian.
Freelance Pajak menyediakan layanan Accounting & Pajak untuk membantu melakukan pembenahan secara bertahap, mulai dari rekonstruksi transaksi, pembukuan, penyusunan laporan keuangan, analisis kewajiban pajak, sampai penyiapan dan pelaporan SPT sesuai kondisi usaha.
Pendekatannya bukan sekadar:
“Yang penting lapor.”
Tetapi:
“Kita pahami dulu transaksi dan kondisi bisnisnya, kemudian kita rapikan pembukuan dan kewajiban pajaknya.”
Karena bagi pemilik UMKM, yang dibutuhkan bukan bahasa pajak yang rumit.
Yang dibutuhkan adalah angka yang jelas, laporan yang rapi, dan kewajiban pajak yang ditangani dengan benar.
Fokuslah mengembangkan bisnis, urusan pajak dan accounting biar kami yang membantu menanganinya.
Freelance Pajak
ceritakan masalah anda dan kita cari solusi sama-sama : 0852-3377-6649
Jasa Pajak & Accounting untuk UMKM, Profesional dan Bisnis.
Untuk konsultasi dan pembenahan administrasi pajak usaha Anda, silakan hubungi Freelance Pajak.