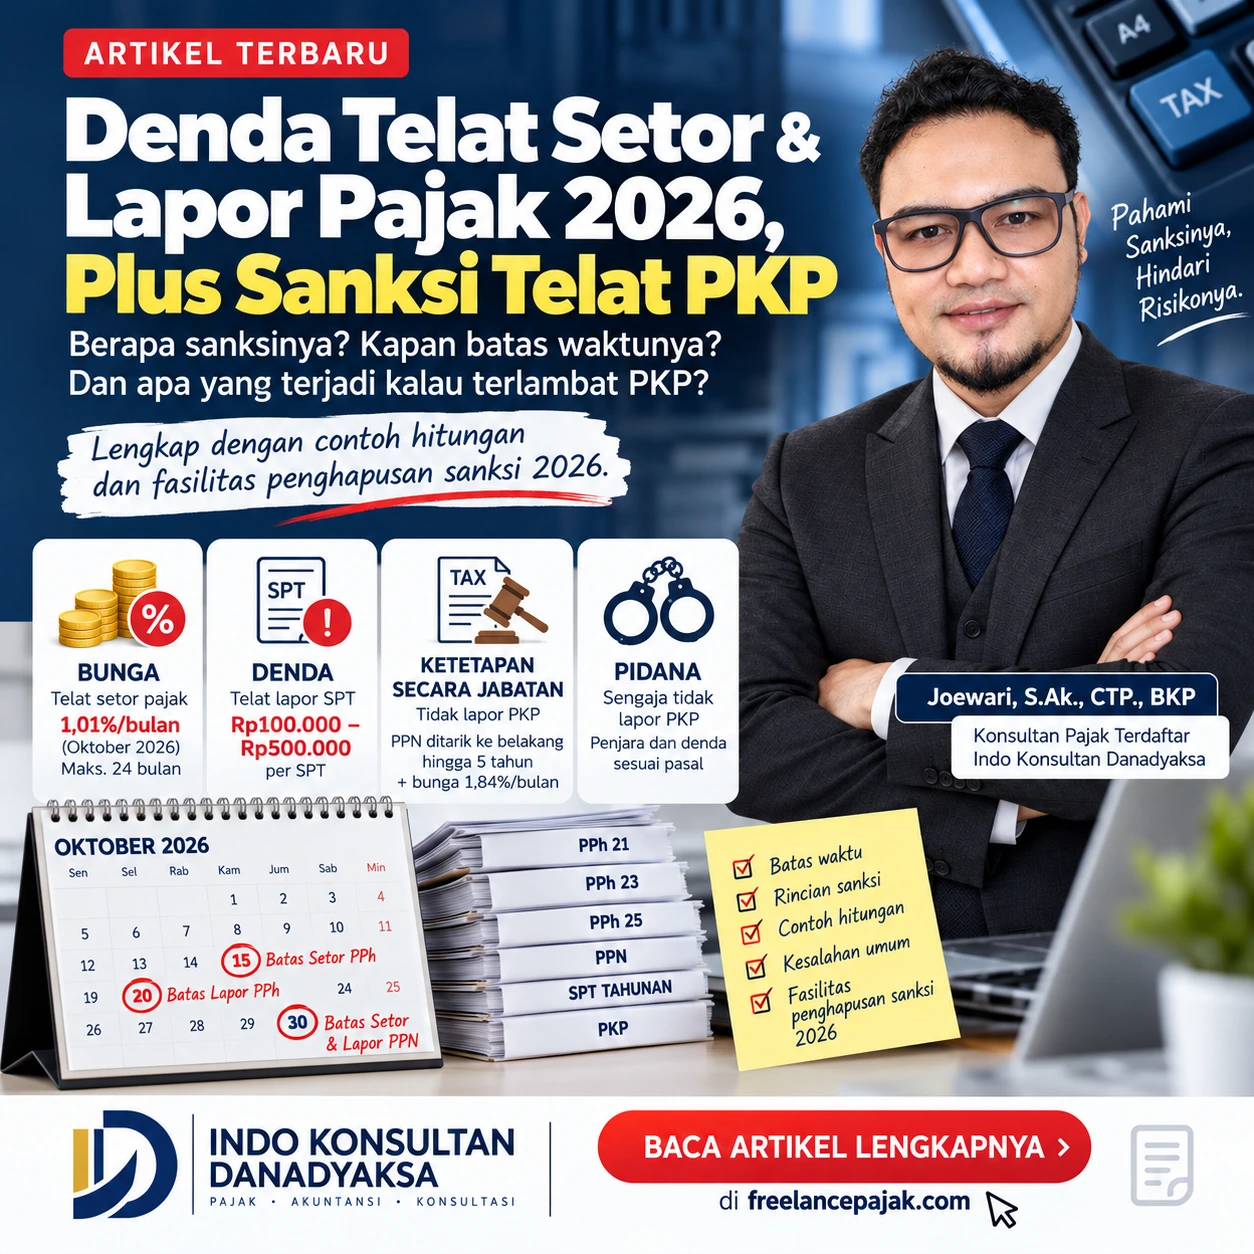

Pernah lupa menyetor PPh 21 karyawan, terlambat membayar PPN, atau baru menyadari bahwa SPT Masa belum dilaporkan? Bagi pemilik usaha, direktur PT/CV, maupun staf keuangan, keterlambatan administrasi pajak bisa menimbulkan biaya tambahan yang tidak sedikit.
Masalahnya, denda telat setor dan lapor pajak tidak selalu berdiri sendiri. Dalam kondisi tertentu, wajib pajak dapat dikenai bunga atas keterlambatan pembayaran sekaligus denda karena terlambat menyampaikan SPT. Risiko lain muncul ketika pengusaha yang sudah memenuhi ketentuan sebagai Pengusaha Kena Pajak (PKP) tidak segera melaksanakan kewajiban pengukuhan.
Sejak implementasi Coretax DJP, wajib pajak juga perlu semakin disiplin dalam memantau status pembayaran, pelaporan, dan kewajiban administrasi perpajakan.
Artikel ini membahas jenis sanksi pajak tahun 2026, batas waktu pembayaran dan pelaporan, contoh perhitungan, serta langkah yang dapat dilakukan untuk mengurangi risiko sanksi.
1. Mengapa keterlambatan setor dan lapor pajak bisa menimbulkan sanksi?
Indonesia menerapkan sistem self-assessment, yaitu sistem yang memberikan tanggung jawab kepada wajib pajak untuk menghitung, membayar, dan melaporkan pajaknya sesuai ketentuan.
Apabila kewajiban tersebut tidak dilaksanakan tepat waktu, wajib pajak dapat dikenai sanksi administratif sesuai jenis pelanggaran dan ketentuan yang berlaku.
Secara umum, terdapat tiga kelompok risiko yang perlu diperhatikan.
A. Bunga atas keterlambatan pembayaran
Bunga dapat dikenakan apabila wajib pajak terlambat membayar pajak yang terutang atau kurang bayar dalam kondisi yang diatur undang-undang.
Tarif bunga administrasi tidak selalu sama setiap bulan. Tarif ditetapkan secara berkala melalui keputusan Menteri Keuangan dan penggunaannya bergantung pada pasal yang menjadi dasar pengenaan sanksi.
B. Denda karena terlambat menyampaikan SPT
Denda dapat dikenakan ketika SPT disampaikan melewati batas waktu yang ditentukan.
Besaran denda berbeda menurut jenis SPT. Oleh karena itu, denda keterlambatan SPT Masa PPN tidak boleh disamakan dengan denda SPT Masa PPh atau SPT Tahunan.
C. Ketetapan pajak dan sanksi karena tidak memenuhi kewajiban PKP
Pengusaha yang telah memenuhi persyaratan untuk dikukuhkan sebagai PKP tetapi tidak melaksanakan kewajibannya dapat menghadapi konsekuensi perpajakan berdasarkan ketentuan yang berlaku.
Dalam kondisi tertentu, DJP dapat menerbitkan ketetapan pajak, termasuk memperhitungkan PPN yang seharusnya terutang untuk periode sebelumnya.
Pengenaan sanksi bergantung pada fakta, periode pajak, dasar hukum, dan hasil pemeriksaan atau proses administrasi yang relevan.
2. Tabel batas waktu setor dan lapor pajak 2026
Mengetahui tanggal jatuh tempo merupakan langkah pertama untuk mencegah keterlambatan.
Berikut ringkasan batas waktu yang umum digunakan untuk kewajiban perpajakan bulanan dan tahunan.
| Jenis kewajiban | Batas waktu umum |
|---|---|
| Pembayaran PPh Masa | Tanggal 15 bulan berikutnya |
| Pelaporan SPT Masa PPh | Tanggal 20 bulan berikutnya |
| Pembayaran dan pelaporan PPN oleh PKP | Akhir bulan berikutnya setelah Masa Pajak berakhir |
| SPT Tahunan Orang Pribadi | Paling lambat 3 bulan setelah akhir tahun pajak |
| SPT Tahunan Badan | Paling lambat 4 bulan setelah akhir tahun pajak |
Penting: Tabel tersebut merupakan ringkasan umum. Terdapat jenis pajak dan kondisi tertentu yang memiliki ketentuan khusus. Periksa peraturan yang berlaku dan tanggal jatuh tempo yang relevan pada administrasi Coretax DJP. Apabila batas waktu bertepatan dengan hari libur, perhatikan ketentuan pergeseran jatuh tempo yang berlaku.
Sumber acuan: Coretaxpedia DJP – Batas Waktu Pelaporan dan Pembayaran dan DJP – Batas Waktu Lapor.
Contoh batas waktu untuk Masa Pajak Oktober 2026
- PPh 21/26: pembayaran secara umum paling lambat 15 November 2026 dan pelaporan paling lambat 20 November 2026, dengan memperhatikan pergeseran hari libur yang berlaku.
- PPh Unifikasi: periksa jadwal pembayaran dan pelaporan berdasarkan jenis pemotongan atau pemungutannya.
- PPN: pembayaran dan pelaporan secara umum paling lambat akhir November 2026.
- SPT Tahunan Tahun Pajak 2026: batas normal bagi orang pribadi adalah 31 Maret 2027, sedangkan bagi badan dengan tahun buku yang berakhir 31 Desember adalah 30 April 2027.
Jangan hanya mengandalkan kalender internal. Pastikan tanggal jatuh tempo sesuai jenis kewajiban dan ketentuan yang berlaku.
BACA JUGA: Analisa Bisnis dari Segi Perpajakan: Cara Mengetahui Apakah Bisnis Anda Sehat atau Berisiko Pajak
3. Berapa denda telat setor dan lapor pajak 2026?
Berikut ringkasan beberapa sanksi yang umum dijumpai. Besaran dan penerapannya harus diperiksa berdasarkan jenis pelanggaran serta ketentuan yang berlaku.
| Jenis pelanggaran | Sanksi atau konsekuensi |
|---|---|
| Terlambat membayar pajak Masa | Bunga administratif sesuai ketentuan dan tarif yang berlaku |
| Terlambat membayar kekurangan PPh Tahunan | Bunga administratif sesuai ketentuan yang berlaku |
| Terlambat melaporkan SPT Masa PPN | Denda Rp500.000 per SPT, sesuai ketentuan Pasal 7 UU KUP |
| Terlambat melaporkan SPT Masa PPh tertentu | Denda Rp100.000 per SPT, sesuai ketentuan yang berlaku |
| Terlambat melaporkan SPT Tahunan Badan | Denda Rp1.000.000 |
| Terlambat melaporkan SPT Tahunan Orang Pribadi | Denda Rp100.000 |
| Faktur pajak tidak dibuat atau dibuat tidak sesuai ketentuan | Dapat dikenai sanksi sesuai ketentuan perpajakan |
| Tidak melaksanakan kewajiban pengukuhan PKP | Dapat menimbulkan ketetapan pajak dan konsekuensi administratif sesuai ketentuan |
Denda keterlambatan pelaporan di atas mengacu pada ketentuan Pasal 7 UU KUP dengan memperhatikan pengecualian yang berlaku.
Tarif bunga administrasi Oktober 2026
Untuk periode 1–31 Oktober 2026, keputusan tarif bunga yang diterbitkan DJP menetapkan antara lain:
- 1,01% per bulan untuk ketentuan yang mencakup Pasal 9 ayat (2a) dan Pasal 9 ayat (2b) UU KUP.
- 1,84% per bulan untuk ketentuan yang mencakup Pasal 13 ayat (2) dan Pasal 13 ayat (2a) UU KUP.
Kedua tarif tersebut memiliki dasar pengenaan yang berbeda. Tarif 1,01% tidak otomatis berlaku untuk setiap jenis sanksi, begitu pula tarif 1,84%.
Sumber resmi: DJP – Tarif Bunga Administrasi Periode 1–31 Oktober 2026.
Catatan: Tarif bunga yang digunakan dalam penghitungan sanksi harus mengikuti ketentuan dan periode yang relevan. Angka di atas bukan jaminan bahwa semua keterlambatan pajak akan dihitung dengan tarif yang sama.
4. Contoh perhitungan sanksi keterlambatan pajak
Agar lebih mudah dipahami, berikut dua simulasi sederhana. Perhitungan ini merupakan ilustrasi dan bukan pengganti penghitungan resmi dalam Surat Tagihan Pajak (STP) atau ketetapan pajak.
Contoh 1: PPh 21 terlambat setor dan lapor
PT Sinar Abadi memiliki kewajiban PPh 21 Masa Agustus 2026 sebesar Rp20.000.000.
Perusahaan terlambat menyetorkan pajak dan baru menyelesaikan kewajiban pembayaran serta pelaporan pada Oktober 2026.
Misalnya, untuk simulasi ini digunakan tarif bunga 1,01% per bulan dan keterlambatan pembayaran dihitung satu bulan sesuai asumsi ilustrasi.
Penghitungan bunga:
Rp20.000.000 × 1,01% × 1 bulan = Rp202.000
Jika denda keterlambatan pelaporan sebesar Rp100.000 juga berlaku, simulasi total sanksinya menjadi:
| Komponen | Nilai |
|---|---|
| Bunga keterlambatan | Rp202.000 |
| Denda keterlambatan SPT Masa PPh | Rp100.000 |
| Total ilustrasi sanksi | Rp302.000 |
Penghitungan aktual dapat berbeda bergantung pada tanggal jatuh tempo yang berlaku, jumlah bulan yang diperhitungkan, tarif yang relevan, dan ketentuan untuk SPT terkait.
BACA JUGA: Jasa Laporan Keuangan Profesional untuk Bisnis dan UMKM
Contoh 2: PPN kurang bayar terlambat empat bulan
CV Karya Mandiri merupakan PKP yang memiliki PPN kurang bayar Masa Juli 2026 sebesar Rp150.000.000.
Dalam ilustrasi ini, perusahaan baru membayar dan melaporkan kewajibannya setelah mengalami keterlambatan selama empat bulan.
Dengan asumsi tarif bunga yang digunakan sebesar 1,01% per bulan:
Rp150.000.000 × 1,01% × 4 bulan = Rp6.060.000
Jika denda keterlambatan SPT Masa PPN sebesar Rp500.000 berlaku, simulasi total sanksinya menjadi:
| Komponen | Nilai |
|---|---|
| Bunga keterlambatan | Rp6.060.000 |
| Denda keterlambatan SPT Masa PPN | Rp500.000 |
| Total ilustrasi sanksi | Rp6.560.000 |
Angka tersebut hanya contoh aritmetika. Tarif yang berlaku untuk periode sebenarnya, dasar pengenaan sanksi, dan metode penghitungan resmi perlu diverifikasi sebelum digunakan untuk menentukan kewajiban pembayaran.
5. Apa risiko jika terlambat dikukuhkan sebagai PKP?
Pengusaha yang memiliki omzet melebihi batas pengusaha kecil PPN perlu mengevaluasi kewajiban pengukuhan PKP sesuai ketentuan yang berlaku.
Batas omzet yang umum menjadi acuan pengusaha kecil adalah Rp4,8 miliar dalam satu tahun buku. Namun, menentukan kapan kewajiban pengukuhan harus dilaksanakan tidak cukup hanya dengan melihat satu angka omzet. Perlu diperiksa ketentuan PPN dan tata cara pengukuhan PKP yang berlaku untuk kondisi usaha tersebut.
Apa yang bisa terjadi jika kewajiban PKP tidak dilaksanakan?
Dalam kondisi yang memenuhi persyaratan hukum, DJP dapat melakukan pengukuhan PKP secara jabatan dan menerbitkan ketetapan pajak atas PPN yang seharusnya terutang.
Konsekuensinya dapat mencakup:
- Penghitungan PPN untuk periode sebelumnya sesuai ketentuan yang berlaku.
- Penerbitan ketetapan pajak apabila terdapat dasar hukum dan hasil pemeriksaan yang mendukung.
- Pengenaan sanksi administratif sesuai pasal yang relevan.
- Risiko tambahan apabila ditemukan pelanggaran lain, misalnya ketidakpatuhan terkait faktur pajak.
Tidak setiap pengusaha yang terlambat mendaftar otomatis menghadapi konsekuensi yang identik. Penentuan masa pajak, jumlah pajak, dan sanksi memerlukan pemeriksaan fakta dan dasar hukum yang tepat.
Apabila terdapat unsur kesengajaan yang memenuhi unsur tindak pidana perpajakan, konsekuensi pidana dapat berlaku sesuai ketentuan UU KUP. Hal ini berbeda dari keterlambatan administratif biasa.
BACA JUGA: Jasa Pajak UMKM Omzet di Bawah Rp4,8 Miliar
6. Lima kesalahan administrasi pajak yang perlu dihindari
Berdasarkan persoalan yang umum muncul dalam pengelolaan kewajiban pajak usaha, berikut beberapa hal yang sebaiknya menjadi perhatian.
1. Menganggap belum membayar berarti belum perlu melapor
Kewajiban pembayaran dan pelaporan merupakan dua hal yang perlu diperiksa secara terpisah. Ketentuan pelaporan tetap harus diperhatikan meskipun pajak telah dibayar atau tidak terdapat pembayaran dalam kondisi tertentu.
2. Hanya mengandalkan satu staf keuangan
Ketika staf yang menangani pajak cuti atau mengundurkan diri, jadwal pembayaran dan pelaporan dapat terlewat. Gunakan kalender bersama, daftar kewajiban bulanan, dan mekanisme pemeriksaan oleh petugas kedua.
3. Tidak memantau omzet kumulatif
Usaha yang berkembang perlu memantau omzet secara berkala. Jangan menunggu sampai menerima surat dari DJP untuk mengevaluasi kewajiban PKP.
4. Tidak memeriksa status transaksi di Coretax
Bukti pembayaran, status SPT, dan saldo deposit pajak perlu direkonsiliasi dengan benar. Jangan menyimpulkan seluruh kewajiban telah selesai hanya karena melihat satu status transaksi.
5. Membiarkan STP atau SP2DK tanpa tindak lanjut
Surat dari DJP perlu dibaca dengan teliti, dicocokkan dengan data pembukuan, dan ditindaklanjuti sesuai prosedur serta tenggat waktu yang berlaku. Jangan mengabaikannya, tetapi jangan pula langsung menyimpulkan bahwa semua angka di dalamnya pasti benar sebelum dilakukan pemeriksaan.
7. Apakah sanksi pajak bisa dikurangi atau dihapus?
Dalam kondisi tertentu, wajib pajak dapat mengajukan permohonan pengurangan atau penghapusan sanksi administrasi sesuai ketentuan perpajakan.
Namun, perlu dibedakan antara:
- Hak atau mekanisme permohonan yang tersedia berdasarkan undang-undang dan peraturan pelaksanaannya.
- Fasilitas khusus yang diberikan melalui kebijakan atau keputusan tertentu.
- Penghapusan otomatis yang berlaku umum bagi seluruh wajib pajak.
Ketiganya tidak selalu sama.
Sebelum mengajukan permohonan, periksa dasar hukum yang berlaku, jenis sanksi yang dimohonkan, persyaratan administrasi, batas waktu pengajuan, serta dokumen pendukungnya. Jangan menganggap seluruh sanksi otomatis dihapus hanya karena terdapat informasi mengenai fasilitas penghapusan sanksi pada tahun 2026.
Pendekatan yang tepat adalah mengidentifikasi dasar penerbitan STP atau ketetapan pajak terlebih dahulu, kemudian menilai apakah permohonan pengurangan atau penghapusan dapat diajukan.
8. Bagaimana cara mencegah denda pajak berulang?
Pencegahan lebih baik daripada menyelesaikan masalah setelah sanksi diterbitkan. Berikut langkah yang dapat diterapkan oleh perusahaan maupun UMKM.
- Buat kalender pajak bulanan. Catat tanggal pembayaran, tanggal pelaporan, dan penanggung jawab setiap jenis pajak.
- Lakukan rekonsiliasi pembukuan dan pajak. Cocokkan transaksi bank, buku besar, bukti potong, faktur pajak, dan SPT.
- Pantau omzet secara berkala. Evaluasi kewajiban perpajakan ketika bisnis tumbuh.
- Simpan bukti pembayaran dan pelaporan. Arsipkan NTPN, bukti penerimaan SPT, faktur pajak, serta dokumen pendukung secara sistematis.
- Lakukan pemeriksaan internal. Pastikan kewajiban yang telah dibayar juga telah dilaporkan apabila pelaporan diwajibkan.
- Tindak lanjuti surat DJP. Lakukan penelaahan dokumen dan siapkan jawaban berdasarkan data yang dapat dipertanggungjawabkan.
Dengan sistem administrasi yang tertata, perusahaan dapat mengurangi risiko keterlambatan sekaligus memperbaiki kualitas kepatuhan pajaknya.
9. Jasa konsultasi pajak untuk membantu bisnis Anda
Mengelola kewajiban pajak bukan sekadar membayar dan melaporkan SPT. Perusahaan juga perlu memastikan bahwa perhitungan, dokumen pendukung, pencatatan akuntansi, serta pelaporan di Coretax sesuai dengan ketentuan yang berlaku.
FreelancePajak.com, bersama layanan konsultasi Indo Konsultan Danadyaksa, membantu pelaku usaha dan wajib pajak dalam pengelolaan administrasi serta penyelesaian persoalan perpajakan.
Layanan yang dapat dikonsultasikan antara lain:
- Pemeriksaan kewajiban pajak yang belum diselesaikan.
- Rekonsiliasi pembukuan dengan SPT dan data perpajakan.
- Penghitungan estimasi sanksi administrasi berdasarkan dokumen yang tersedia.
- Pendampingan menanggapi SP2DK dan surat dari DJP.
- Pendampingan pengukuhan PKP dan administrasi faktur pajak.
- Penyusunan kalender pajak serta pengelolaan kewajiban bulanan.
- Konsultasi mengenai permohonan pengurangan atau penghapusan sanksi apabila memenuhi ketentuan.
Pendampingan dilakukan dengan mempertimbangkan fakta, dokumen, dan dasar hukum yang relevan. Hasil penelaahan tidak dapat menjamin bahwa sanksi akan dihapus atau bahwa DJP akan menerima seluruh penjelasan wajib pajak.
Jangan menunggu sampai masalah pajak semakin besar
Apabila perusahaan Anda memiliki SPT yang belum dilaporkan, pajak yang belum dibayar, omzet yang telah mendekati batas PKP, atau surat dari DJP yang memerlukan tindak lanjut, lakukan evaluasi sedini mungkin.
Kunjungi FreelancePajak.com atau chat whatshap untuk memperoleh informasi layanan konsultasi pajak dan pendampingan administrasi perpajakan bagi bisnis Anda.
Freelance Pajak — Fokuslah pada pengembangan bisnis, urusan pajak biar kami yang tangani.
FAQ: Pertanyaan yang sering diajukan
1. Berapa denda telat lapor SPT Masa PPN pada 2026?
Denda keterlambatan SPT Masa PPN pada umumnya sebesar Rp500.000 per SPT, sesuai Pasal 7 UU KUP, dengan memperhatikan ketentuan dan pengecualian yang berlaku.
2. Berapa denda telat lapor SPT Masa PPh 21?
Denda keterlambatan SPT Masa PPh 21 pada umumnya sebesar Rp100.000 per SPT apabila ketentuan pengenaan denda tersebut berlaku.
3. Apakah telat setor pajak juga dikenai denda?
Keterlambatan pembayaran dapat menimbulkan sanksi administratif berupa bunga. Besarannya bergantung pada dasar hukum, tarif yang berlaku, jumlah pajak, dan periode keterlambatan.
4. Apakah sudah membayar pajak berarti tidak perlu melaporkan SPT?
Tidak selalu. Pembayaran dan pelaporan harus diperiksa berdasarkan jenis kewajiban pajaknya. Pastikan bukti pembayaran dan status pelaporan telah sesuai dengan ketentuan yang berlaku.
5. Berapa batas omzet untuk pengukuhan PKP?
Batas omzet yang umum menjadi acuan pengusaha kecil PPN adalah Rp4,8 miliar dalam satu tahun buku. Akan tetapi, penentuan kewajiban dan waktu pengukuhan harus mengikuti peraturan yang berlaku dan kondisi usaha yang bersangkutan.
6. Apakah pengusaha yang terlambat menjadi PKP pasti harus membayar PPN lima tahun ke belakang?
Tidak dapat disimpulkan secara otomatis. Periode yang diperhitungkan dan kewajiban pajaknya harus ditentukan berdasarkan ketentuan yang berlaku, fakta transaksi, serta hasil proses administrasi atau pemeriksaan yang relevan.
7. Apakah sanksi pajak bisa dihapus pada 2026?
Permohonan pengurangan atau penghapusan sanksi dapat tersedia berdasarkan ketentuan tertentu. Wajib pajak perlu memeriksa dasar hukum, persyaratan, serta mekanisme yang berlaku untuk kasusnya. Tidak semua sanksi otomatis dihapus.
8. Apa yang harus dilakukan jika menerima STP atau SP2DK?
Periksa surat dan tenggat waktunya, cocokkan dengan pembukuan serta bukti pembayaran, lalu siapkan tindak lanjut berdasarkan fakta dan dasar hukum yang relevan. Jika diperlukan, mintalah pendampingan konsultan pajak.
Disclaimer: Artikel ini merupakan materi edukasi perpajakan, bukan pendapat hukum atau penghitungan sanksi untuk kasus tertentu. Ketentuan dan tarif dapat berubah. Sebelum melakukan pembayaran, mengajukan permohonan, atau mengambil keputusan perpajakan, verifikasi peraturan yang berlaku serta dokumen dari DJP.