
Training Pajak UMKM & Startup: Coretax, PPh, PPN, dan Laporan Keuangan
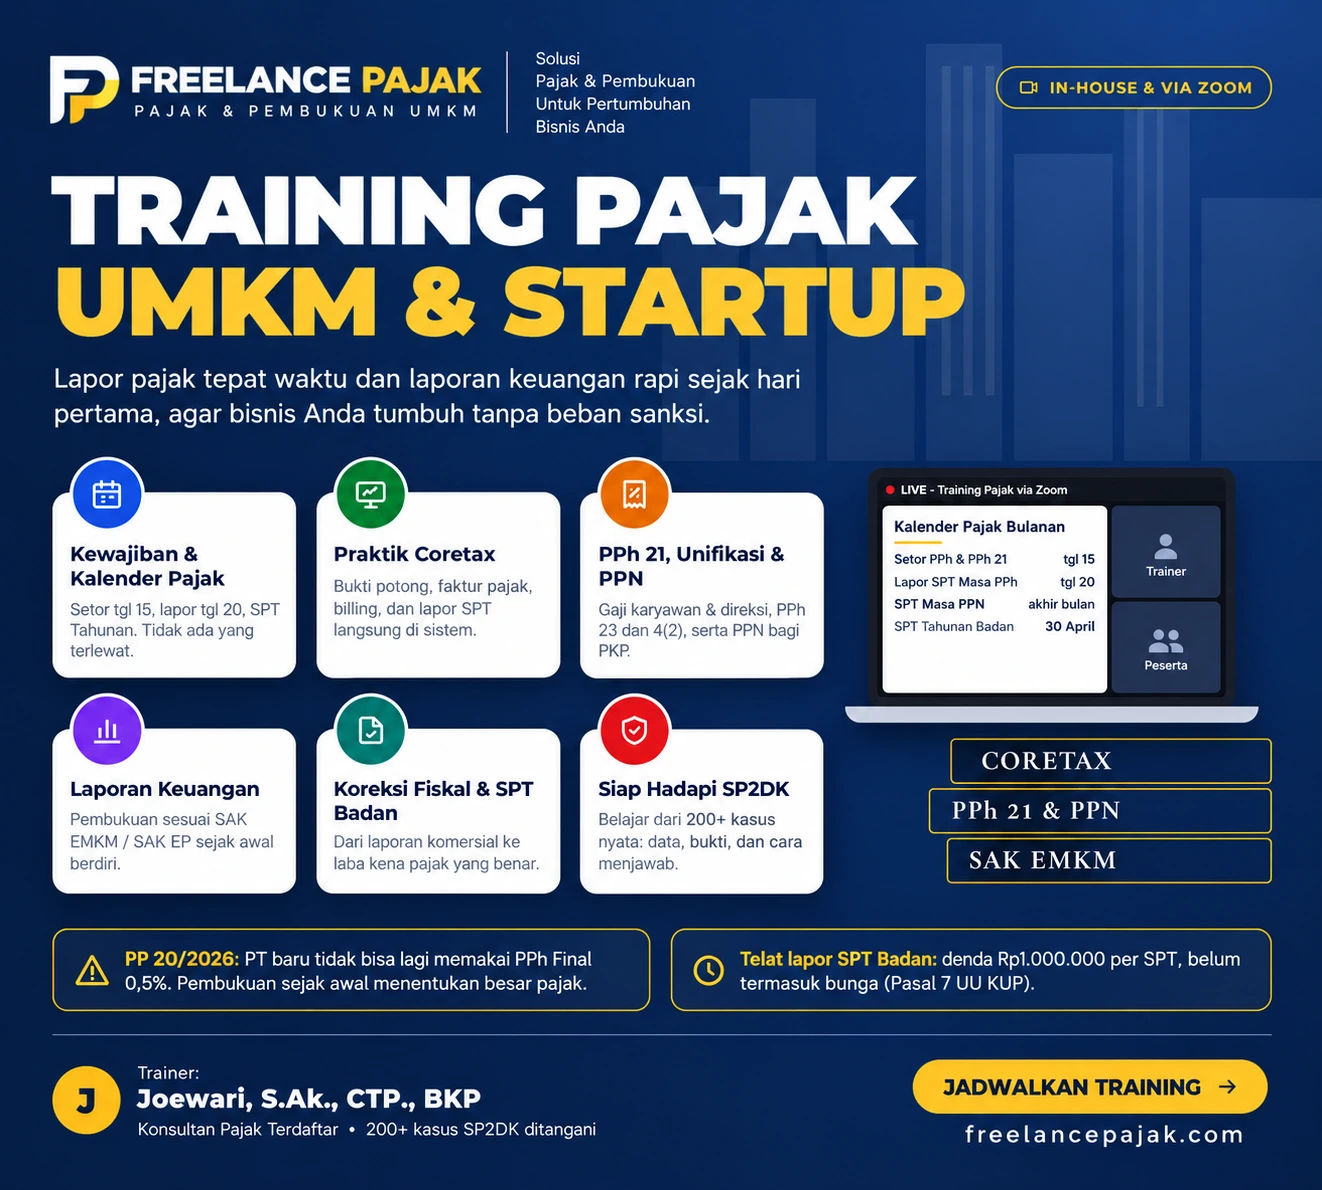
Banyak pemilik usaha baru baru sadar ada kewajiban pajak ketika Surat Tagihan Pajak (STP) atau SP2DK datang ke kantor. Padahal sebagian besar masalah itu bisa dicegah dengan satu langkah sederhana: memahami kewajiban pajak dan pembukuan sejak hari pertama perusahaan berdiri. Di sinilah training pajak UMKM dan startup berperan, agar Anda dan tim keuangan tahu apa yang wajib dibayar, dilaporkan, dan dicatat.
Artikel ini membahas kewajiban dasar pajak perusahaan baru, sanksi yang sering muncul, perubahan aturan 2026 yang berdampak langsung ke PT baru, dan bagaimana training pajak bisa membantu bisnis Anda tumbuh tanpa beban sanksi.
Mengapa Usaha Baru Rawan Kena Sanksi Pajak?
Di tahun-tahun awal, fokus pendiri biasanya pada penjualan, produk, dan mencari pelanggan. Urusan pajak sering ditunda atau diserahkan ke staf yang belum berpengalaman. Akibatnya, muncul pola masalah yang sama:
- SPT Masa tidak dilaporkan karena dianggap “belum ada omzet” atau “masih rugi”.
- PPh Pasal 21 karyawan tidak dipotong atau tidak disetor.
- Rekening pribadi pendiri tercampur dengan rekening perusahaan.
- Transaksi tidak didukung bukti (faktur, invoice, kontrak, bukti potong).
- Tidak ada laporan keuangan, sehingga SPT Tahunan diisi dengan angka perkiraan.
Sejak Coretax berlaku, data transaksi wajib pajak makin terhubung. Ketidaksesuaian antara SPT, faktur pajak, bukti potong lawan transaksi, dan data perbankan lebih mudah terdeteksi dan sering berujung pada SP2DK.
BACA JUGA: Jasa Laporan Keuangan Profesional untuk Bisnis dan UMKM
Kewajiban Pajak Dasar Perusahaan Baru
Berikut kewajiban yang paling umum dihadapi PT, CV, maupun usaha baru setelah memiliki NPWP. Batas waktu mengacu pada PMK 81/2024 (ketentuan pelaksanaan Coretax) dan Pasal 3 UU KUP.
| Kewajiban | Batas Setor/Bayar | Batas Lapor |
|---|---|---|
| PPh Pasal 21/26 (gaji karyawan dan direksi) | Tanggal 15 bulan berikutnya | Tanggal 20 bulan berikutnya |
| PPh Unifikasi (PPh 23, PPh 4 ayat 2, dll.) | Tanggal 15 bulan berikutnya | Tanggal 20 bulan berikutnya |
| PPh Pasal 25 (angsuran bulanan) | Tanggal 15 bulan berikutnya | Dianggap lapor saat bayar (cek ketentuan Coretax) |
| PPN (jika sudah PKP) | Akhir bulan berikutnya, sebelum SPT disampaikan | Akhir bulan berikutnya |
| SPT Tahunan PPh Badan | Sebelum SPT disampaikan | Paling lambat 4 bulan setelah tahun buku berakhir (30 April) |
| SPT Tahunan PPh Orang Pribadi | Sebelum SPT disampaikan | Paling lambat 3 bulan setelah tahun pajak berakhir (31 Maret) |
Penting: PKP tetap wajib melaporkan SPT Masa PPN walaupun nihil. Status “belum ada penjualan” bukan alasan untuk tidak lapor.
Sanksi yang Mengintai Jika Terlambat atau Tidak Lapor
UU KUP (UU 28/2007 sebagaimana diubah terakhir dengan UU 6/2023 dan UU HPP 7/2021) mengatur beberapa lapis sanksi:
1. Denda telat lapor (Pasal 7 ayat 1 UU KUP)
| Jenis SPT | Denda per SPT |
|---|---|
| SPT Masa PPN | Rp500.000 |
| SPT Masa lainnya (PPh 21, Unifikasi, dll.) | Rp100.000 |
| SPT Tahunan PPh Badan | Rp1.000.000 |
| SPT Tahunan PPh Orang Pribadi | Rp100.000 |
2. Sanksi bunga atas telat bayar atau kurang bayar (Pasal 8 dan Pasal 9 UU KUP). Tarif bunga per bulan dihitung dari suku bunga acuan ditambah persentase tertentu, dibagi 12, dan ditetapkan setiap bulan melalui Keputusan Menteri Keuangan. Bunga dikenakan paling lama 24 bulan.
3. Sanksi lebih berat jika pajak ditetapkan melalui pemeriksaan (Pasal 13 UU KUP), melalui SKPKB dengan bunga yang lebih tinggi.
4. Sanksi pidana (Pasal 38 dan 39 UU KUP) untuk kealpaan atau kesengajaan tidak menyampaikan SPT atau menyampaikan SPT yang isinya tidak benar sehingga merugikan negara.
BACA JUGA ; JASA LAPORAN KEUANGAN & PAJAK BULANAN UMKM
Contoh Perhitungan Denda
PT Maju Baru berdiri Januari, sudah PKP, punya 3 karyawan. Karena belum paham, perusahaan tidak melaporkan SPT Masa PPh 21 dan SPT Masa PPN selama 6 bulan, lalu juga terlambat melaporkan SPT Tahunan Badan.
| Komponen | Perhitungan | Denda |
|---|---|---|
| SPT Masa PPh 21 | 6 SPT × Rp100.000 | Rp600.000 |
| SPT Masa PPN | 6 SPT × Rp500.000 | Rp3.000.000 |
| SPT Tahunan PPh Badan | 1 SPT × Rp1.000.000 | Rp1.000.000 |
| Total denda | Rp4.600.000 |
Angka di atas belum termasuk bunga atas pajak yang terlambat disetor, dan belum termasuk pajak pokoknya sendiri. Untuk usaha yang baru jalan, biaya ini sebenarnya bisa dipakai untuk modal kerja.
Perubahan 2026: PT Baru Tidak Bisa Lagi Pakai PPh Final 0,5%
Ini poin yang sangat penting bagi startup berbentuk PT. Melalui PP 20/2026 yang mengubah PP 55/2022 dan berlaku sejak 22 April 2026, skema PPh final UMKM 0,5% kini hanya untuk wajib pajak orang pribadi, perseroan perorangan, dan koperasi. sedangkan untuk PT, CV, dan firma yang masih dalam jangka waktu fasilitas berdasarkan PP 55/2022 boleh meneruskannya sampai jangka waktunya habis, tetapi badan baru tidak lagi bisa memanfaatkannya.
Artinya, PT yang baru didirikan setelah 22 April 2026 langsung menghitung PPh Badan dari laba bersih fiskal, bukan dari omzet. PT dengan peredaran bruto sampai Rp50 miliar masih bisa memakai fasilitas pengurangan tarif 50% berdasarkan Pasal 31E UU PPh.
Contoh Perhitungan PPh Badan PT Baru
PT Maju Baru memiliki omzet setahun Rp3.000.000.000 dan laba fiskal Rp400.000.000. Karena seluruh omzet di bawah Rp4,8 miliar, seluruh laba mendapat fasilitas Pasal 31E.
- Tarif umum PPh Badan (Pasal 17 UU PPh): 22%
- Tarif setelah fasilitas Pasal 31E: 22% × 50% = 11%
- PPh terutang: 11% × Rp400.000.000 = Rp44.000.000
Sebagai pembanding, jika masih memakai skema final 0,5%: 0,5% × Rp3.000.000.000 = Rp15.000.000.
Perbedaan ini menunjukkan satu hal: besar kecilnya pajak PT baru sangat ditentukan oleh kualitas pembukuan. Biaya yang tidak didukung bukti bisa dikoreksi fiskal, sehingga laba kena pajak naik.
Pentingnya Laporan Keuangan yang Benar Sejak Awal
Wajib pajak badan wajib menyelenggarakan pembukuan berdasarkan Pasal 28 UU KUP: dicatat di Indonesia, dalam Rupiah dan bahasa Indonesia (kecuali ada izin), dengan stelsel akrual, dan dokumennya disimpan selama 10 tahun. Badan tidak bisa memakai norma penghitungan seperti orang pribadi.
Secara akuntansi, entitas kecil dapat menyusun laporan keuangan dengan SAK EMKM atau SAK Entitas Privat (SAK EP), tergantung karakteristik usahanya. Laporan komersial ini kemudian disesuaikan melalui koreksi fiskal untuk menghitung laba kena pajak di SPT Tahunan.
Manfaat laporan keuangan yang rapi sejak awal:
- SPT Tahunan akurat, bukan angka perkiraan.
- Siap menjawab SP2DK dengan data dan bukti, bukan penjelasan lisan.
- Biaya bisa diakui fiskal, sehingga pajak tidak lebih besar dari seharusnya.
- Akses pembiayaan lebih mudah: bank dan investor meminta laporan keuangan.
- Keputusan bisnis lebih tepat: Anda tahu margin, arus kas, dan titik impas.
Memperbaiki pembukuan beberapa tahun ke belakang jauh lebih mahal dan melelahkan dibanding membangunnya dengan benar sejak bulan pertama.
Kesalahan Umum Pemilik Usaha Baru
- Tidak lapor SPT karena merasa belum untung. Kewajiban lapor tidak bergantung pada laba.
- Gaji direktur pemegang saham tidak dipotong PPh 21. Ini sering menjadi temuan SP2DK.
- Setoran modal dan pinjaman pemegang saham tanpa dokumen. Dana masuk bisa dianggap penghasilan.
- Terlambat pengukuhan atau tidak memungut PPN setelah omzet melewati batas pengusaha kecil Rp4,8 miliar.
- Rekening bercampur antara pribadi dan perusahaan, sehingga arus kas sulit dibuktikan.
Training Pajak untuk UMKM, Startup, dan Perusahaan Baru
Saya Joewari, S.Ak., CTP., BKP, konsultan pajak terdaftar dan sebagai Managing Partner di Indo Konsultan Danadyaksa juga FreelancePajak.com telah menangani lebih dari 200 kasus SP2DK, sehingga materi training disusun dari masalah nyata yang paling sering dihadapi pemilik usaha, bukan sekadar teori.
Pilihan Format Training
- In-house training ke kantor Anda, cocok untuk tim keuangan, admin, dan direksi sekaligus.
- Training via Zoom, fleksibel untuk perusahaan di luar kota atau tim yang bekerja hybrid.
Materi yang Bisa Disesuaikan
- Kewajiban pajak perusahaan baru dan kalender pajak bulanan.
- Praktik Coretax: pembuatan bukti potong, faktur pajak, pembayaran, dan pelaporan SPT.
- PPh 21 karyawan dan direksi, PPh Unifikasi, dan PPN.
- Pembukuan dasar dan penyusunan laporan keuangan sesuai SAK EMKM/SAK EP.
- Koreksi fiskal dan penyusunan SPT Tahunan Badan.
- Cara menghadapi dan menjawab SP2DK.
Cocok untuk Siapa?
- Pendiri startup dan direktur PT yang baru berdiri.
- UMKM yang mulai berkembang dan akan beralih ke pembukuan.
- Staf admin atau keuangan yang baru menangani pajak.
- Perusahaan yang pernah menerima STP atau SP2DK dan ingin memperbaiki sistemnya.
Peserta mendapatkan materi, checklist kewajiban pajak, dan sesi tanya jawab langsung sesuai kondisi usaha masing-masing.
Tanya Jawab (FAQ)
1. Perusahaan saya belum ada omzet, apakah tetap wajib lapor SPT?
Ya. SPT Tahunan tetap wajib dilaporkan, dan PKP tetap wajib melaporkan SPT Masa PPN walaupun nihil. Kewajiban lapor tidak bergantung pada ada atau tidaknya penghasilan.
2. Apakah PT yang baru berdiri tahun 2026 masih bisa memakai PPh final 0,5%?
Tidak. Berdasarkan PP 20/2026, PPh final UMKM hanya untuk orang pribadi, perseroan perorangan, dan koperasi. PT baru menghitung PPh Badan dari laba fiskal dan dapat memakai fasilitas Pasal 31E UU PPh bila omzetnya sampai Rp50 miliar.
3. Berapa lama durasi training dan berapa peserta?
Durasi dan jumlah peserta disesuaikan kebutuhan perusahaan, mulai dari sesi singkat untuk direksi hingga pelatihan praktik untuk tim keuangan. Silakan hubungi kami untuk menyusun materi yang tepat.
4. Apakah training bisa dilakukan via Zoom untuk perusahaan di luar Jakarta?
Bisa. Training via Zoom tersedia untuk seluruh Indonesia, dengan materi dan sesi praktik yang sama seperti tatap muka.
5. Apakah materi training bisa disesuaikan dengan bidang usaha kami?
Bisa. Sebelum training, kami mempelajari jenis usaha, bentuk badan, dan kewajiban pajak perusahaan Anda, sehingga contoh kasus relevan dengan kegiatan sehari-hari.
6. Apakah biaya training mahal?
Tidak, Kita sesuaikan dengan kebutuhan Anda mulai dari 1 juta.
Mulai Tertib Pajak Sejak Hari Pertama
Pajak dan laporan keuangan bukan sekadar kewajiban administratif, tetapi fondasi agar bisnis Anda tumbuh tanpa beban sanksi dan siap menghadapi pemeriksaan maupun investor. Semakin awal tim Anda paham, semakin kecil biaya kesalahan di kemudian hari.
Ingin tim Anda paham pajak dan pembukuan sejak awal? Hubungi Indo Konsultan Danadyaksa melalui freelancepajak.com untuk menjadwalkan training pajak ke kantor Anda atau via Zoom.
Hubungi Kami : chat Whatshapp
Catatan: Artikel ini bersifat edukasi umum berdasarkan peraturan yang berlaku per Oktober 2026. Peraturan perpajakan dapat berubah, sehingga konsultasikan kondisi spesifik usaha Anda sebelum mengambil keputusan.